Scalable Capital Bank

- 538.00 Recensioni
- 4,5
- Download
- 1.000.000+
 Analisi di Mobxio
Quando penso a un’app per investire, il primo ostacolo non è scegliere un titolo: è capire come trasformare un’intenzione vaga, come “vorrei mettere da parte qualcosa”, in una routine che riesca davvero a seguire. Scalable Capital si rivolge proprio a chi vuole gestire risparmio e investimenti dal telefono, senza confondere però la comodità dell’interfaccia con la semplicità dei mercati. La considero utile se cerchi un punto di partenza digitale e sei disposto a prenderti il tempo per capire che cosa stai facendo.
Dal denaro fermo a una decisione più consapevole
In questa sezione parto dalla situazione più comune: avere una somma disponibile e chiedersi se lasciarla sul conto o darle uno scopo preciso. Mi soffermo su come separare le esigenze vicine dagli obiettivi lontani, perché questa distinzione rende più sensata ogni scelta successiva. È anche il punto in cui, secondo me, conviene stabilire quanto tempo si è disposti a dedicare alla gestione.
Il primo passaggio è chiarire l’obiettivo
Prima di aprire un conto o cercare un investimento, io partirei da una domanda pratica: questi soldi quando potrebbero servirmi? Una somma destinata alle spese dei prossimi mesi va trattata diversamente da quella che posso lasciare investita a lungo. L’app può accompagnare una gestione finanziaria, ma non decide al posto tuo quale rischio sia ragionevole né rende adatto all’investimento il denaro che potresti dover usare presto.
Questo è il filtro più importante per capire se Scalable Capital fa al caso tuo. La app finanziaria, sviluppata da Scalable AG, può interessare a chi vuole accedere agli investimenti da mobile e tenere più ordinato il proprio percorso. Non la sceglierei solo perché l’idea di investire sembra più semplice sullo schermo: prima definirei una somma sostenibile, separata dalle necessità quotidiane, e un orizzonte realistico.
Nel catalogo Android è gratuita da scaricare, ha una valutazione media di 4,5 su circa 42 mila giudizi e supera il milione di installazioni. Sono segnali di diffusione, non una garanzia che ogni persona trovi adatta la stessa esperienza. È classificata PEGI 3 e la sua prima uscita risale al 14 dicembre 2015; la versione attuale indicata è 26.15 e il requisito minimo è Android 9. Per chi usa iOS, la disponibilità e i requisiti vanno controllati nello store pertinente prima di organizzare il proprio flusso finanziario.
Organizzare il denaro prima di investire
Un uso concreto può partire dal giorno in cui ricevi lo stipendio. Invece di investire subito una cifra scelta d’impulso, separi prima affitto, bollette, spese previste e una riserva per gli imprevisti. Solo dopo valuti se resta una somma che puoi lasciare esposta alle oscillazioni. Questo ordine evita un errore frequente: confondere la facilità di effettuare un’operazione con la possibilità di sostenere le sue conseguenze.
Io userei l’app come parte di una routine, non come promemoria emotivo per controllare continuamente i mercati. Una verifica programmata, per esempio quando rivedi il budget mensile, è spesso più utile di aprirla ogni volta che una notizia crea ansia. Il vantaggio di uno strumento sul telefono è poter consultare il proprio percorso con facilità; il rovescio è che la stessa accessibilità può spingere a intervenire troppo spesso.
Dal piano all’operazione, senza saltare i controlli
Quando arrivi alla scelta di un investimento, io distinguerei tre passaggi: capire che cosa stai acquistando, verificare quanto denaro stai impegnando e chiederti come reagiresti a una perdita temporanea. Non considererei sufficiente riconoscere un nome o vedere un andamento recente. Un risultato passato non trasforma un investimento in una scelta sicura, e una schermata ordinata non sostituisce la lettura delle informazioni rilevanti prima di confermare.
Un accorgimento utile è annotare fuori dall’app il motivo della decisione: obiettivo, orizzonte e condizione che ti farebbe riconsiderarla. Se in seguito il valore cambia, quella nota aiuta a distinguere una revisione ragionata da una reazione di pancia. È un piccolo passaggio manuale, ma riduce il rischio di usare l’app come se fosse un gioco di previsioni, soprattutto per chi è alle prime armi.
La descrizione essenziale del servizio lo presenta come uno strumento per investire e risparmiare; nella pratica, la parte che richiede più attenzione resta la decisione personale. Non darei per scontato che ogni operazione sia adatta a un principiante solo perché si esegue da smartphone. Prima di procedere, controllerei sempre le condizioni mostrate nel percorso, le caratteristiche dello strumento e l’effetto che l’operazione avrebbe sul mio budget complessivo.
Il passaggio tra app, conto e vita quotidiana
Un investimento non vive isolato: deve convivere con il conto da cui gestisci le spese e con gli altri impegni finanziari. Per questo, prima di affidarmi a un flusso nuovo, verificherei con calma come si svolgono i passaggi di accesso, identificazione e movimentazione richiesti dall’app, seguendo le istruzioni che compaiono sullo schermo. Non inizierei un’operazione mentre sono di fretta o senza avere a portata di mano le informazioni necessarie.
Qui si vede una differenza rispetto alla banca usata soltanto per pagare e ricevere denaro. Un’app di investimento è più centrata sulle decisioni patrimoniali e può risultare più adatta a chi vuole separare mentalmente la gestione degli investimenti dalle transazioni di tutti i giorni. Se invece vuoi soprattutto controllare saldo, domiciliazioni e pagamenti in un unico posto, l’app della tua banca principale potrebbe essere più comoda come centro operativo quotidiano.
Un altro passaggio da pianificare è quello tra l’intenzione e il denaro effettivamente disponibile per investire. Io eviterei di presumere che un trasferimento o una modifica siano immediati: controllerei nell’app i tempi e lo stato dell’operazione prima di basare su di essa una spesa imminente. È una precauzione semplice, ma importante quando si confondono fondi destinati all’investimento con liquidità pronta per le necessità di casa.
Seguire il risultato senza inseguire ogni variazione
Dopo aver investito, il lavoro non consiste nel controllare il valore a ogni pausa. Per un percorso di lungo periodo, imposterei un momento periodico per rivedere l’obiettivo, il budget e la coerenza delle scelte, invece di reagire a ogni oscillazione. Se il piano dipende da soldi che potrebbero servire a breve, il problema non è la frequenza con cui guardi l’app: è probabilmente l’orizzonte iniziale da rivedere.
Un caso realistico: una persona riceve lo stipendio, mette da parte la cifra necessaria per le spese e decide di destinare una parte residua a un progetto lontano nel tempo. Invece di aumentare l’investimento quando vede una giornata positiva, può verificare a fine mese se la somma è ancora sostenibile e se il motivo iniziale è rimasto valido. In questo modo la app diventa un supporto per seguire una decisione, non un invito a produrre decisioni nuove ogni giorno.
Per valutare come sta andando, non guarderei soltanto il numero più evidente. Considererei anche se riesco a rispettare il piano, se la quota investita è ancora compatibile con le mie spese e se capisco i rischi degli strumenti scelti. Questo controllo è meno spettacolare di una variazione giornaliera, ma dice di più sulla qualità della routine e sulla possibilità di mantenerla senza compromettere il bilancio personale.
Dove il percorso può incepparsi
La prima difficoltà è la curva di apprendimento. Chi non conosce termini finanziari può trovare scoraggiante il passaggio dalla curiosità all’azione, anche quando l’interfaccia rende il servizio accessibile. Io non investirei in uno strumento che non so spiegare con parole mie; in quel caso, fermarsi e informarsi è una scelta migliore che provare a imparare dopo aver confermato un ordine.
La seconda frizione è il rischio di prendere l’app per una consulenza personale. Uno strumento digitale può aiutare a operare e a seguire un portafoglio, ma non conosce automaticamente tutte le priorità familiari, i debiti, le scadenze e la tolleranza alle perdite dell’utente. Se hai una situazione complessa, preferisci un confronto umano o hai bisogno di una raccomandazione costruita sulle tue circostanze, un consulente qualificato può essere più appropriato.
C’è poi la questione della semplicità percepita. Un processo rapido non rende irrilevanti le commissioni applicabili, le condizioni o le caratteristiche del prodotto: prima di procedere, leggerei le schermate informative e confronterei le alternative pertinenti. Non sceglierei un servizio solo in base al fatto che sia gratuito da scaricare, perché il costo dell’app e quello di un’eventuale attività finanziaria sono questioni distinte da valutare con attenzione.
Infine, la gestione da telefono non è ideale per tutti. Se vuoi una panoramica approfondita su uno schermo grande, lavori con fogli di calcolo o preferisci discutere ogni decisione con una persona, un’interfaccia mobile potrebbe sembrarti limitante. E se il tuo bisogno principale è risparmiare senza assumere rischi di mercato, confronta prima soluzioni pensate per la liquidità e verifica le condizioni applicabili: “risparmiare” e “investire” non significano la stessa cosa.
Per chi la sceglierei
La consiglierei a chi vuole esplorare gli investimenti da smartphone, sa distinguere i soldi disponibili da quelli necessari nel breve periodo e accetta di informarsi prima di agire. La presenza di 538 recensioni e di una base ampia di utenti può aiutare a farsi un’idea della diffusione, ma non sostituisce la verifica personale di compatibilità, condizioni e strumenti disponibili per le proprie esigenze.
La eviterei come prima scelta per chi cerca un conto quotidiano completo, per chi vuole rendimenti garantiti o per chi si sente spinto a controllare compulsivamente le variazioni. Anche un principiante può usarla con criterio, ma dovrebbe cominciare da obiettivi semplici, leggere ogni passaggio e non investire denaro che potrebbe servire per una bolletta o un imprevisto.
Il mio giudizio è favorevole con una riserva chiara: Scalable Capital funziona meglio quando accompagna un piano già pensato, non quando deve sostituirlo. Se la usi per dare struttura a una scelta ponderata e rivederla con disciplina, può essere una porta pratica verso la gestione degli investimenti. Se invece speri che un’app elimini incertezza, rischio e necessità di capire, sceglierei prima uno strumento più adatto al tuo bisogno immediato e rimanderei l’investimento finché il percorso non ti è chiaro.
Domande frequenti su Scalable Capital Bank
Che cos’è Scalable Capital Bank e quali servizi offre?
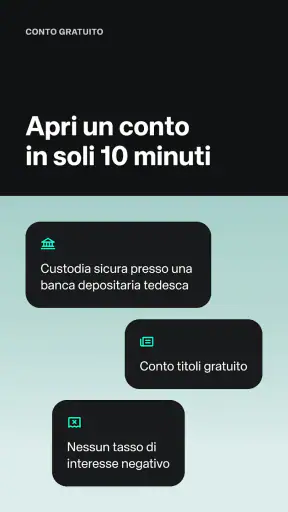
Scalable Capital Bank è una piattaforma finanziaria che riunisce servizi di investimento e gestione della liquidità in un’unica app. A seconda del Paese, dell’offerta disponibile e delle condizioni applicabili, gli utenti possono trovare funzioni per acquistare e vendere strumenti finanziari, impostare piani di accumulo e consultare il proprio portafoglio. Prima di aprire un conto, è importante verificare sul sito ufficiale quali prodotti sono effettivamente disponibili nella propria area geografica.
Scalable Capital Bank è sicura e come sono tutelati i fondi?
La sicurezza dipende dal tipo di servizio utilizzato e dalle modalità con cui vengono custoditi denaro e investimenti. In generale, i depositi bancari eventualmente coperti seguono le regole e i limiti del sistema di garanzia applicabile, mentre gli investimenti non sono depositi garantiti e possono perdere valore. Controlla le informazioni ufficiali sulla banca depositaria, sulla vigilanza, sulla tutela dei depositi e sulla separazione degli strumenti prima di trasferire fondi.
Quanto costa usare Scalable Capital Bank?
I costi possono variare in base al piano scelto, al mercato, allo strumento acquistato e alle condizioni in vigore al momento dell’operazione. Potrebbero essere previsti canoni, commissioni di negoziazione, costi di prodotto o spese legate a servizi specifici; anche spread e imposte possono incidere sul risultato. Consulta il prospetto tariffario aggiornato nell’app o sul sito ufficiale e verifica i costi complessivi prima di confermare un ordine.
Posso usare Scalable Capital Bank per investire in modo automatico?
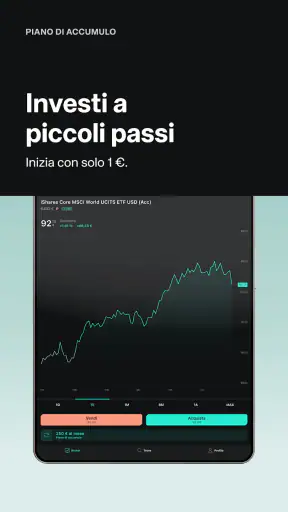
La piattaforma può offrire strumenti per automatizzare alcune attività, come i piani di accumulo su strumenti selezionati, ma disponibilità, importi minimi, frequenza e condizioni dipendono dall’offerta vigente. L’automazione non elimina il rischio: il valore degli investimenti può salire o scendere e non è garantito un rendimento. Prima di attivare un piano, leggi le informazioni sul prodotto, valuta il tuo orizzonte temporale e verifica che l’importo sia compatibile con la tua situazione finanziaria.
Scalable Capital Bank è disponibile in Italia e cosa serve per aprire un conto?
La disponibilità dei servizi e dei prodotti può cambiare da un Paese all’altro, quindi è opportuno controllare direttamente sul sito ufficiale se l’apertura di un conto è consentita in Italia e quali funzioni sono accessibili. Di norma, la registrazione presso un servizio finanziario richiede la verifica dell’identità, dati personali e un conto o metodo di pagamento intestato all’utente. Prima di registrarti, controlla requisiti, documenti richiesti, lingue supportate e condizioni contrattuali aggiornate.
I punti di forza di Scalable Capital Bank
Aspetti da tenere a mente su Scalable Capital Bank
Scarica Scalable Capital Bank in un’altra lingua